

HÄR ÄR DE SENASTE NYHETERNA

A New Titan Emerges: Can Schneider Challenge Siemens Digital Industries by by Acquiring PTC?
On Schneider Electric’s new $22.6 Billion Acquisition.
This morning, France's Schneider Electric confirmed a definitive agreement to acquire PLM developer PTC in a massive all-cash transaction valued at $22.6 billion. The blockbuster deal instantly forges a formidable new vanguard in the industrial software and AI arena.
According to Schneider Electric CEO Olivier Blum, the combination creates the "industry's most complete Software & AI powerhouse." PTC CEO Neil Barua added that the alliance gives the engineering firm "substantial scale and resources to accelerate innovation" globally.
This acquisition has the power to send shockwaves through the enterprise ecosystem, fundamentally altering competing technology stacks. In recent industrial software history, a transaction of this magnitude is eclipsed only by Synopsys’ monumental $35 billion buyout of Ansys. Concurrently, it answers the aggressive software offensive of Schneider’s primary European rival, Siemens—which has deployed over $15 billion in recent years to secure Altair (simulation & AI) and Dotmatics (life sciences).
While this deal disrupts the status quo, a long and arduous integration road lies ahead before the newly minted Schneider-PTC entity can challenge the global sovereignty of Siemens Digital Industries.
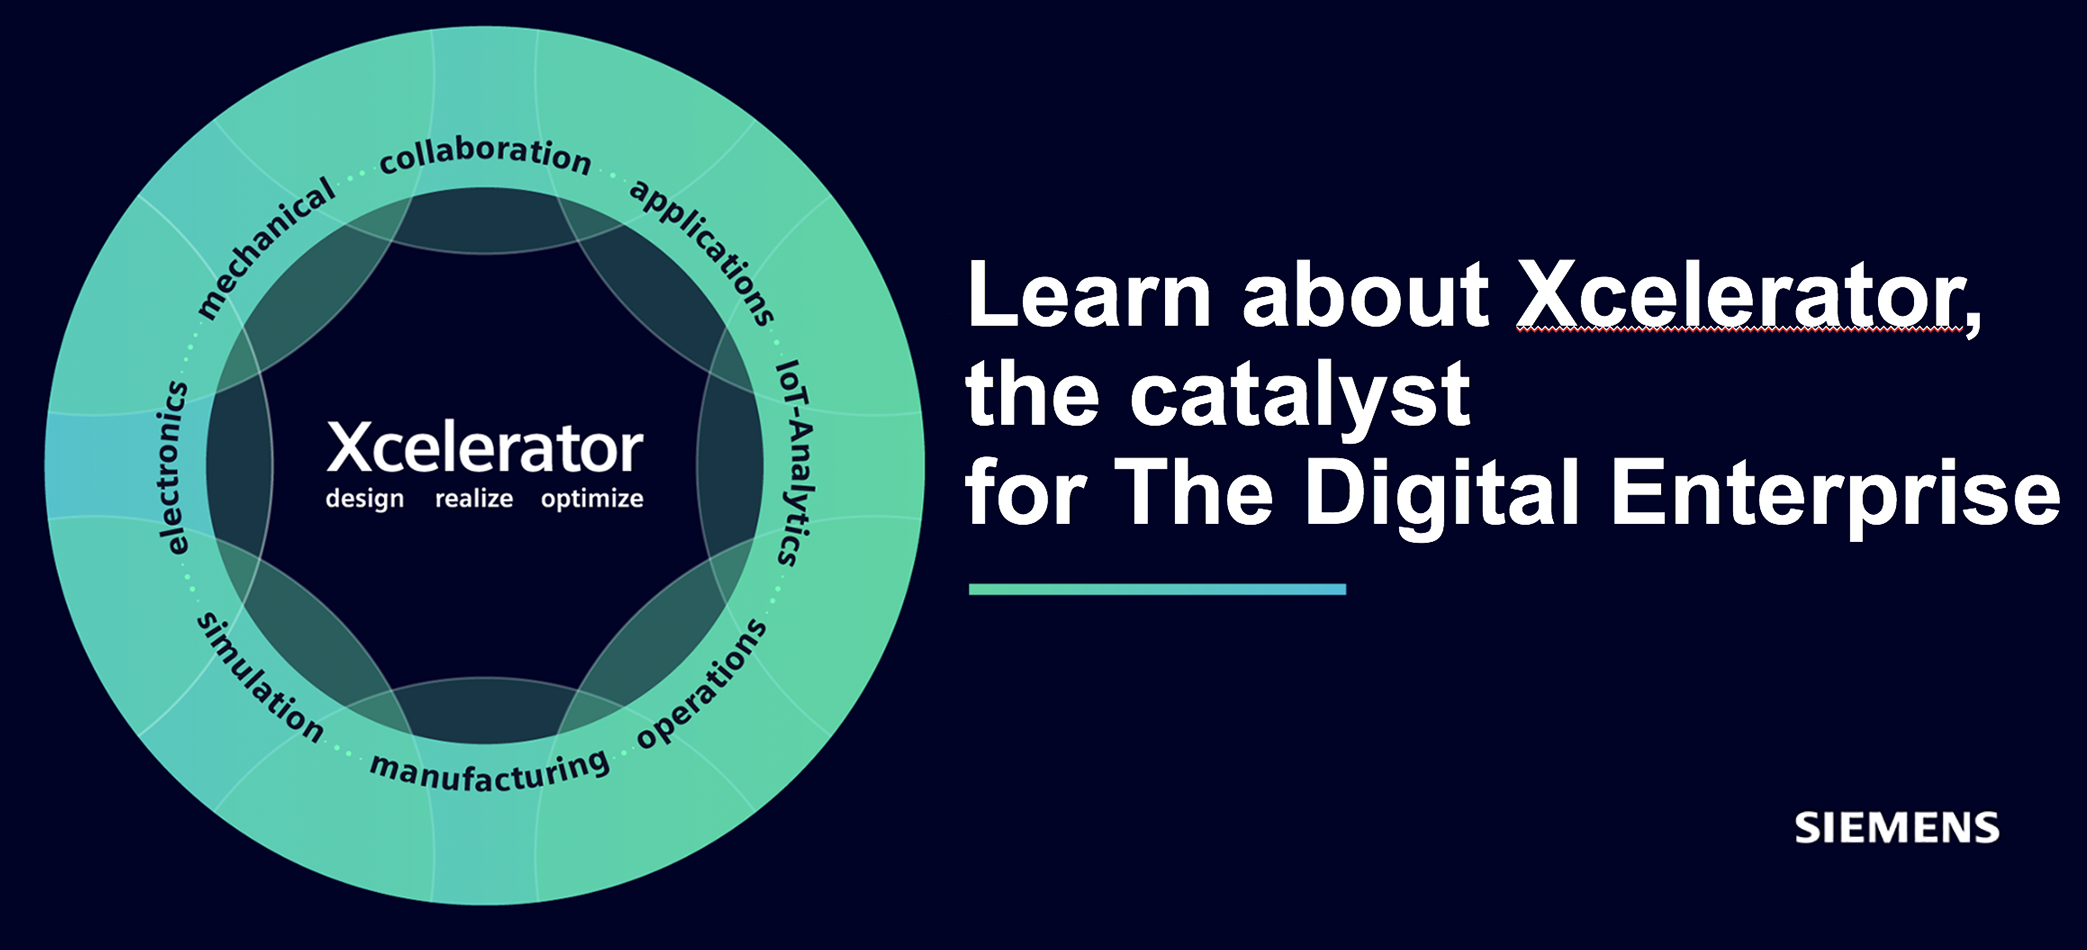
Siemens maintains a massive head start. Its competitive edge is rooted in a mature, turnkey digital twin framework that seamlessly spans the entire value chain—a unique model encompassing three fully synchronized layers, connecting data into a continuous digital thread: • The Digital Twin of the Product (Design)
• The Digital Twin of the Production Line (Manufacturing)
• The Digital Twin of Performance (Operational analytics)
Building and validating this loop takes decades. Schneider simply does not have that time, making the PTC acquisition an indispensable strategic shortcut.
Historically, Schneider has commanded a powerful market position in operational software, energy optimization, and process automation, anchored by its EcoStruxure architecture, AVEVA, and its recent move for Cognite.
What the company lacked was presence in the early engineering phases that precede factory construction or product manufacturing. Through PTC, Schneider finally gains access to critical flagship design suites: Creo (3D CAD) and Windchill (PLM).
But is this enough to truly challenge Siemens for the throne of industrial digital systems?
Click the link below to read more on PLM & ERP News.

Kan Schneider utmana Siemens med ett PTC-köp? Rykten om en jätteaffär som ritar om...
Schneider Electric förhandlar om ett gigantiskt multimiljardköp av den amerikanska PLM-utvecklaren PTC. En affär som enligt uppgifter i Financial Times och Bloomberg skulle ligga i storleksordningen 20 miljarder dollar. Ett förvärv i den här storleksklassen skulle skapa en ny tungviktare inom industriell mjukvara. Men som sagt: Inget tycks när detta skrivs vara klart. Diskussionerna sker bakom stängda dörrar och ingenting är officiellt bekräftat av parterna ännu. Det handlar i dagsläget om medierapporter som pekar på slutförhandlingar – men affären kan fortfarande falla på målsnöret. Detta är i så fall inget nytt för PTC, som för några år sedan var föremål för intensiva uppköpsdiskussioner där Autodesk spelade en huvudroll, innan de förhandlingarna föll samman.
Hur som helst skulle en 20-miljardersaffär mätt i dollar bli djupt branschpåverkande, både vad gäller teknologier som ställs mot varandra och effekterna på det globala konkurrensläget för sammanhållen digital produktutveckling. För att förstå digniteten av ett bud i den storlek ryktena talar om måste det sättas i relation till den enorma konsolidering som just nu ritar om hela PLM-marknaden för industriell mjukvara.
Affären överträffas om den går igenom i närtid egentligen bara av Synopsys monumentala köp av simuleringsjätten Ansys för svindlande 35 miljarder dollar. Samtidigt får den Schneiders europeiska rival Siemens senaste mjukvaruoffensiv att blekna en aning, trots att tyskarna nyligen lagt sammanlagt drygt 15 miljarder dollar på att köpa AI-, HPC-, simulerings- och analys-bolaget Altair och mjukvaruföretagett Dotmatics.
Men oavsett hur man ser på saken har Siemens i startläget ett unikt försprång, dels ifråga om mjukvaruportföljens rikedom av lösningar och plattformar, dels ifråga om en färdig djupintegration som inte kan tas fram i brådrasket. Siemens har nämligen redan ett moget, färdigt att använda koncept för digitala tvillingar som sträcker sig över hela värdekedjan. Modellen är unik och omfattar tre distinkta och helt integrerade nivåer:
1. Produktens digitala tvilling: Den virtuella designen av själva produkten. 2. Tillverkningens digitala tvilling: Simulering och styrning av hur produkten ska byggas på fabriksgolvet.
3. Prestandans digitala tvilling: Hur produkten faktiskt fungerar, används och slits i slutanvändarens händer (IoT-data i realtid).
Att bygga, testa och synkronisera ett sådant trestegskoncept tar decennier av utveckling – tid som Schneider inte har, vilket gör PTC till den perfekta genvägen. Innan vi går vidare i jämförelsen kommer här en kort sammanfattning av de viktigaste
PLM- och industrimjukvaror parterna har:
Idag är Schneider starka inom mjukvara för operativ drift, energioptimering och processautomation (bl a plattformen EcoStruxure och dotterbolaget Aveva). Det man saknat är det som händer innan en fabrik byggs eller en produkt tillverkas. Det är här PTC kommer in. Med PTC får Schneider omedelbart tillgång till två tunga mjukvarusviter: Creo (för 3D-CAD/design) och Windchill (för PLM). Men räcker det för att utmana Siemens om tronen inom digitala produktframtagningssystem?
Klicka på rubriken för att läsa mer på PLM&ERP News.

Silicon, Software, and Strategy: Inside the $50B Enterprise Consolidation Race
Why SIEMENS Could Hold a Winning Edge in the EDA Super-Cycle.
The battle for dominance in Electronic Design Automation (EDA) has reached a fever pitch. As the largest and fastest-evolving sector within PLM, EDA is undergoing a massive technological disruption—propelled by Artificial Intelligence (AI), High-Performance Computing (HPC), and next-generation software architectures. This shift has turned the rivalry among the industry’s "Big Three"—Synopsys, Cadence, and Siemens EDA—intensely fierce.
The market dynamics underscore the high stakes: together, this triumvirate controls 72% of the global EDA market, with Synopsys leading at 32%, closely followed by Cadence at 29%, and Siemens holding 11%. According to data from PLM analyst firm CIMData, global corporate spending on EDA tools crossed $21 billion in 2025, capturing nearly a quarter of the broader $88 billion PLM market.
Concurrently, a Forbes Business Insights report highlights that AI investments by global manufacturers approached $8 billion in 2025, expanding at a staggering 40% annual growth rate. Meanwhile, the critical, adjacent domain of simulation and analysis grew by 10%, reaching $11.3 billion. Together, EDA and simulation now command nearly 40% of all PLM capital allocation. It is easy to see why the electronics sector has become the primary battleground for the Big Three; the financial stakes are massive, and the future growth prospects are staggering.
Driven by a structural shift where electronics and software consume an ever-larger share of engineering resources, all three giants have poured massive capital into R&D. This trend has been thrown into sharp relief by the rise of generative AI and the exponential performance leaps of NVIDIA-accelerated HPC solutions. These systems leverage specialized GPUs to handle the mammoth, escalating data volumes that routinely choke traditional CPU architectures.
This is no minor evolutionary step; AI integration has triggered a seismic market consolidation, unlocking a wave of enterprise transformation that drove total sector M&A value near $53 billion in 2024-2025 cycle. The competitive playing field was fundamentally rewritten when Synopsys finalized its blockbuster $35 billion acquisition of simulation giant Ansys. In rapid succession, Siemens executed bold growth maneuvers—securing its advanced engineering footprint by acquiring Altair for $10.6 billion and scaling its AI-powered PLM ecosystem into Life Sciences via a $5.1 billion buyout of Dotmatics. Meanwhile, Cadence countered the shifting landscape with a $3.2 billion acquisition of Hexagon D+E.
The ripple effects of these mega-mergers have materialized instantly. To justify these astronomical outlays, companies must rapidly deliver commercial value—triggering a surge of development in agentic AI, corporate Copilots, and deeply integrated, NVIDIA-powered HPC architectures.
In this high-stakes environment, Siemens and Synopsys have emerged as frontrunners at the intersection of AI and HPC. Striking examples include Siemens’ launch of the Fuse EDA AI System and Fuse EDA AI Agent platform and Synopsys' new AgentEngineer and Autopilot platforms.
Yet, structural signs suggest Siemens and Teamcenter hold a true technical edge—one poised to trigger a market-winning growth curve. Bottom line is a simpel truth says Siemens PLM boss, Tony Hemmelgarn (pictured): ”AI isn’t better than the quality of data.”
Click on the headline to read the full story on PLM&ERP News.

Synopsys skippar copiloten: Autonoma AI-agenter tar över ratten i chip- och systemdesign
…men Siemens PLM-ryggrad Teamcenter är ett svårslaget trumfkort i EDA-kontexten.
Halvledarbranschen står inför en brytpunkt där komplexa chip- och systemarkitekturer exploderar samtidigt som utvecklingsfönstren krymper. Ingenjörstimmarna räcker inte till, men EDA-jätten Synopsys agerar.
Bolaget dominerar inom EDA (Electronic Design Automation) med 32 % i marknadsandel. Tillsammans med Cadence och Siemens EDA utgör de ”De Tre Stora” som kontrollerar ca 85 % av marknaden. Synopsys position har stärkts efter köpet av CAE-jätten Ansys.
Med lanseringen av Synopsys AgentEngineer hävdar produktchefen Ravi Subramanian att man tar ett monumentalt kliv förbi dagens enkla AI-assistenter. Det är en bred portfölj av domänspecifika, integrerade AI-agenter som vilar på den nya öppna plattformen Synopsys Autopilot. Målet är att låta agenter självständigt resonera, planera och exekvera komplexa arbetsflöden från kisel till färdigt system. Genom djup domänkunskap inom verifiering, implementering, analog design, tillverkning samt simulering och analys ska tidskrävande ingenjörsprocesser automatseras.
Ravi Subramanian sätter fingret på branschens smärtpunkt: ”Våra kunder tvingas helt omkonstruera sina ingenjörsarbetsflöden för att hålla jämna steg med systemkomplexi-teten. Med AgentEngineer och Autopilot-plattformen accelererar vi skiftet från AI-assisterad design till autonom ingenjörskonst, förankrad i våra EDA- och simuleringsmotorer,” säger Synopsys produktchef, som paradoxalt nog kom till bolaget från konkurrenten Siemens Digital Industries Software.
Ur ett PLM- och systemdesignperspektiv delas Synopsys nya giv upp i två nivåer: domänspecifika agenter för hela arbetsflöden samt specialiserade agenter på uppgiftsnivå. De senare löser tunga uppgifter som autonom täckningsstängning (”coverage closure”), programvaruvalidering, montering av avancerade 3DIC-arkitekturer, PPA-optimering (Power, Performance, Area) samt layoutanalys för analoga kretsar och signalintegritet.
Effektiviteten kräver att agenterna matas med den exakta sanningen – ”ground truth” – direkt från Synopsys EDA-verktyg. Det är som Siemens PLM-chef Tony Hemmelgarn nyligen konstaterade: ”Det handlar i grunden om en enkel princip: bra data ger bra AI, dåliga data ger dålig AI. Det är precis därför som Teamcenter (TC) spelar en så avgörande roll. Systemet utgör den digitala ryggrad som sammanlänkar ingenjörskunskap, produktinformation och processer över hela företaget. Inom ingenjörskonst blir AI effektivt först när tekniken är förankrad i tillförlitliga, uppdaterade data och den specifika kontext som omger dem. Det är TC som lägger den grunden.”
Lösningen fungerar som en central sanning (Single Source of Truth). När en ingenjör ändrar något på ett kretskort i Siemens EDA-miljö kan TC direkt beräkna hur det påverkar produktens mekaniska chassi (i NX CAD), de termiska flödena (i Simcenter CAE) och hela leveranskedjan i ERP-systemet. Datahanteringen är löst i botten.
Synopsys har traditionellt saknat denna övergripande PLM-ryggrad. Men när de nu rullar ut Synopsys Autopilot och sina AgentEngineer-lösningar menar de att de istället byggt en ”agentisk och kognitiv ryggrad”. Frågan är nu: Vem blir industriellt föredragen vinnare i detta?
Klicka på rubriken för att läsa mer på PLM&ERP News.

COMSOL Takes the Technical Lead Among the Big Three in Multiphysics Simulation
In-depth with COMSOL's VP and CTO, ED FONTES, on the fierce competition with ANSYS and SIEMENS, the AI revolution, and how it affects the 2027 release of the Multiphysics platform.
A profound paradigm shift is underway in the world of digital Simulation & Analysis (S&A). Historically, these tools served as digital checkpoints—a clever way to cut down on costly physical prototypes and verify performance at the eleventh hour. Those days are gone. Today, S&A has emerged as a core engine driving product innovation and strategic decision-making across the entire product lifecycle.
Simultaneously, AI is transitioning from hyped experimentation into practical application within the daily workflows of engineers. This is no distant vision; a significant share of global enterprises are already deploying AI solutions in production environments. According to Forbes Business Insights, global manufacturers invested roughly $8 billion in AI during 2025. These investments are fueled by everything from advanced data analytics to leveraging AI to build and optimize the actual simulation models on the CAE side. The annual growth rate is staggering: approximately 40 percent.
In this undeniably dynamic market, a clear trend has emerged: multiphysics simulation is becoming increasingly business-critical. Analyst firm CIMdata highlights a distinct "shift left" in the development cycle, where verification is moved earlier through large-scale, cloud-based virtual environments. At the same time, AI surrogates have begun compressing multiphysics cycle times drastically, democratizing these tools for a broader user base beyond traditional CAE specialists. This evolution plays directly into the hands of Swedish software developer COMSOL and its flagship platform, COMSOL Multiphysics.
When the company recently rolled out its new 2027 platform, which will be released later this fall, the headline breakthrough was a definitive leap into the realm of agentic AI. Previously, AI in this space was limited to generative chatbots offering coding assistance and guidance. Now, COMSOL is introducing an entirely new infrastructure purpose-built for external AI agents, driven by the new COMSOL MCP Server. VP of Development and CTO Ed Fontes was visibly enthusiastic when PLM&ERP News caught up with him at a launch event in Cambridge.
"With the COMSOL MCP Server, we are taking a major step toward agentic simulation. AI assistants and agents can communicate directly with COMSOL Multiphysics through the Model Context Protocol and use large language models to create, modify, run, and analyze models. COMSOL Multiphysics is particularly well suited for this because the entire modeling environment can be controlled through a unified, object-oriented API. An AI agent can therefore work with the complete modeling workflow through a single interface."
With this move, COMSOL cements its status as one of the market’s three sharpest innovators in multiphysics S&A tools.
While debates will always persist over who holds the absolute technical crown, it is undeniable that Ansys/Synopsys, COMSOL, and Siemens/Altair are the three players currently leading the charge in combining AI with multiphysics solutions. Yet, structural signs suggest COMSOL might just hold the true technical edge. The question is: how?
Read the full, unabridged interview at PLM&ERP News.